同じ利益でも、国内業者か海外業者かで
税金の計算がまったく違います
バイナリーオプションで利益が出たときの税金は、どの業者で取引したかで決まります。国内の登録業者と海外の業者では、税率も、損失の扱いも違います。国税庁の公表内容をもとに、違いを数字で比べます。
先に結論
- 国内の登録業者のバイナリーオプションは、FXと同じ「先物取引に係る雑所得等」で一律20.315%です。
- 海外業者の利益は、給与などと合算する雑所得(総合課税)です。所得が多い人ほど税率が上がります。
- 損失の繰越や、FX・CFDとの損益の合算ができるのは国内業者だけです。
- 会社員で給与以外の所得が年20万円以下なら所得税の確定申告は不要ですが、住民税の申告は別に必要です。
国内業者と海外業者の違い
| 国内の登録業者 | 海外の業者 | |
|---|---|---|
| 所得の区分 | 先物取引に係る雑所得等 | 雑所得(総合課税) |
| 税率 | 一律20.315% | 所得税5〜45%+復興特別所得税+住民税10% |
| FX・CFD・先物との損益の合算 | できる | できない |
| 損失の3年繰越 | できる(毎年の申告が条件) | できない |
| 業者の年間取引報告書 | 出る | 自分で集計することが多い |
国内の業者で取引した通貨のバイナリーオプションは、店頭デリバティブ取引としてFXと同じ区分になります。同じ年にFXで損、バイナリーで利益なら、差し引きした額に税金がかかります。
海外の業者はこの特例の対象外なので、利益は給与などと合算され、損失は翌年に繰り越せません。
利益100万円で、税金はいくら違うか
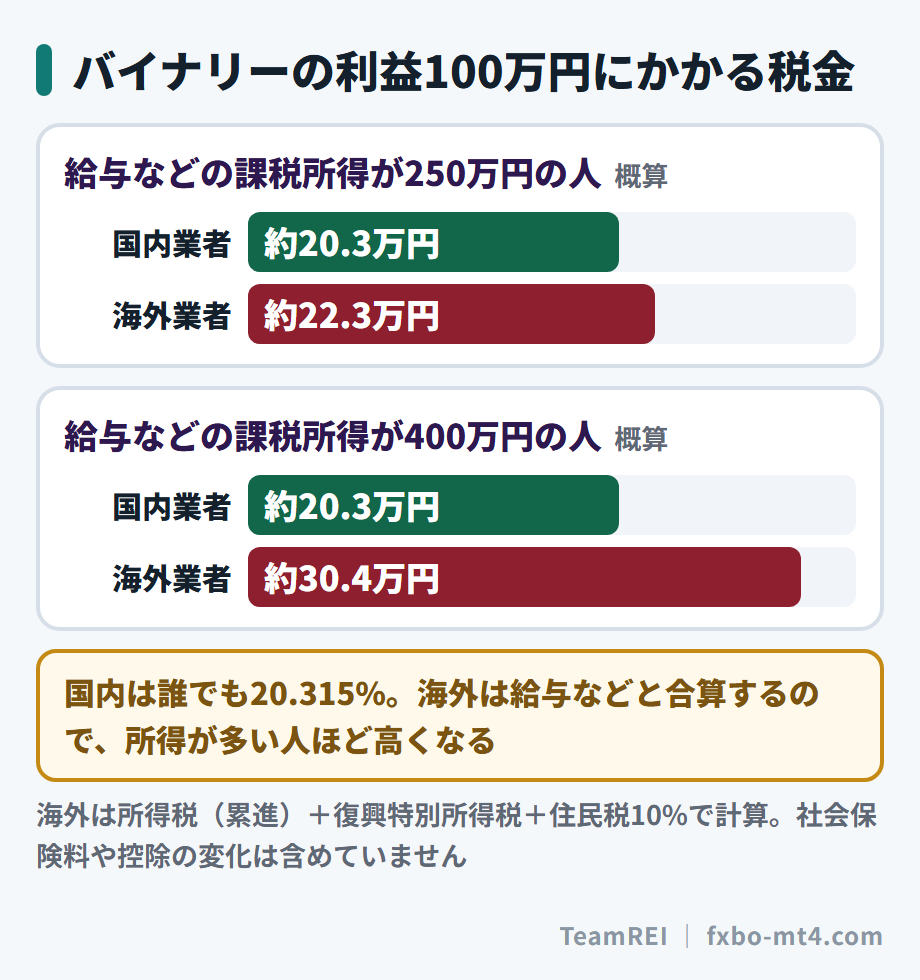
国内業者なら、給与がいくらでも100万円×20.315%=約20.3万円です。
海外業者の場合は、給与などの所得に100万円が上乗せされ、上乗せされた部分の税率で計算されます。給与などの課税所得が250万円の人は約22.3万円、400万円の人は約30.4万円になりました。所得が多い人ほど、海外業者の利益にかかる税金は重くなります。
| 課税される所得 | 所得税の税率 |
|---|---|
| 195万円以下 | 5% |
| 195万円超〜330万円以下 | 10% |
| 330万円超〜695万円以下 | 20% |
| 695万円超〜900万円以下 | 23% |
| 900万円超〜1,800万円以下 | 33% |
| 1,800万円超〜4,000万円以下 | 40% |
| 4,000万円超 | 45% |
総合課税の所得税の税率(国税庁 No.2260)。これに復興特別所得税(所得税額の2.1%)と住民税(10%)が加わります。図の金額は、所得が増えたことによる控除の変化などを含めない概算です。
確定申告が要るとき
申告が要るかどうかの考え方は、国内・海外とも同じです。
- 会社員(給与1か所)で、給与以外の所得の合計が年20万円を超える → 所得税の確定申告が必要
- 20万円以下 → 所得税の確定申告は不要。ただし住民税の申告は市区町村に別に必要
- 国内業者で損をした → 義務はないが、繰り越すなら損をした年から毎年申告する
国内業者か海外業者かを確かめる
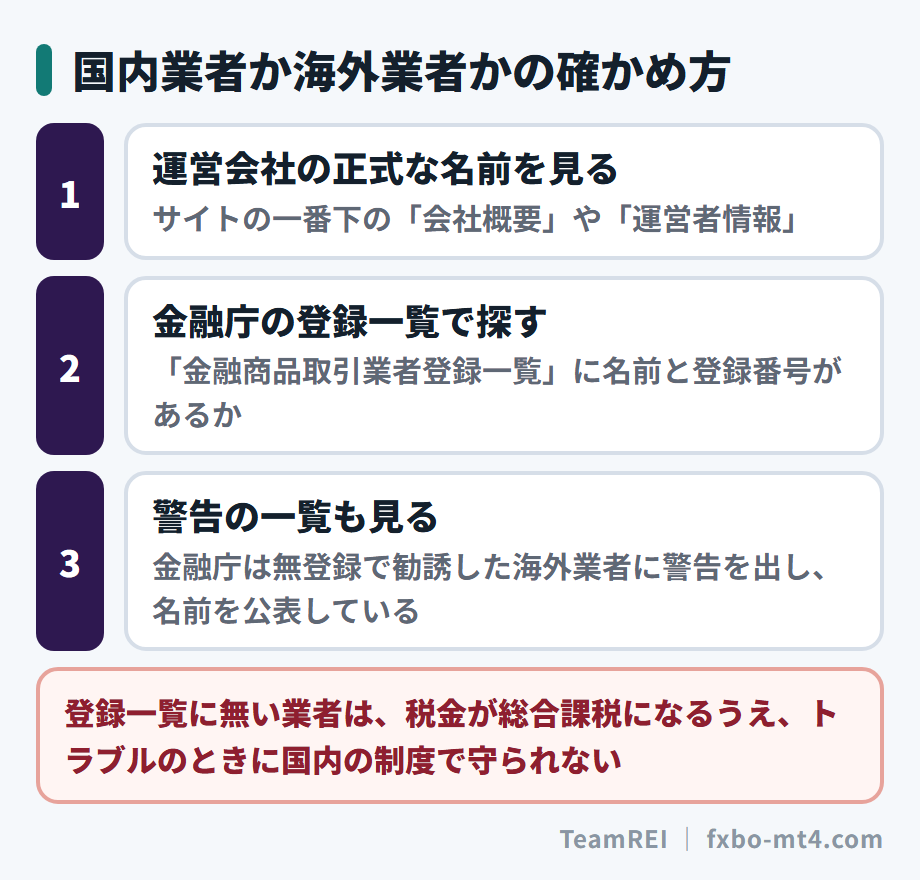
日本語のサイトで、日本円で入金できても、運営しているのが海外の会社なら海外業者です。金融庁の「金融商品取引業者登録一覧」に会社名があるかで確かめてください。
金融庁は、無登録の海外業者に警告を出しています
日本の登録を受けずに日本の居住者を勧誘した海外業者には、金融庁が警告を出して名前を公表しています。無登録の業者との取引は、税金が不利なだけでなく、出金などのトラブルで国内の制度に頼れません。
国内で、損失をあらかじめ限定して取引できる商品には、登録業者が扱うバイナリーオプションやノックアウトオプションがあります。
あわせて読む ノックアウトオプションとは?バイナリーオプションとの違い 損失が払った金額までに限られ、利益は値動きに比例する取引の仕組みを、ドル円のデータとあわせて説明しています。 条件や料金は変わることがあります。必ず公式サイトで最新の情報を確認してください。
この記事のあとに

「広告」はアフィリエイト広告です。「TeamREI」は当サイトのツール・ページです。
出典
・国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」
・国税庁 タックスアンサー No.2260「所得税の税率」
・国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)
・金融庁「金融商品取引業者登録一覧」「無登録で金融商品取引業を行う者の名称等について」
この記事は2026年9月14日時点の情報にもとづく一般的な説明で、金額は概算です。実際の申告は、税務署・税理士・お住まいの市区町村にご確認ください。