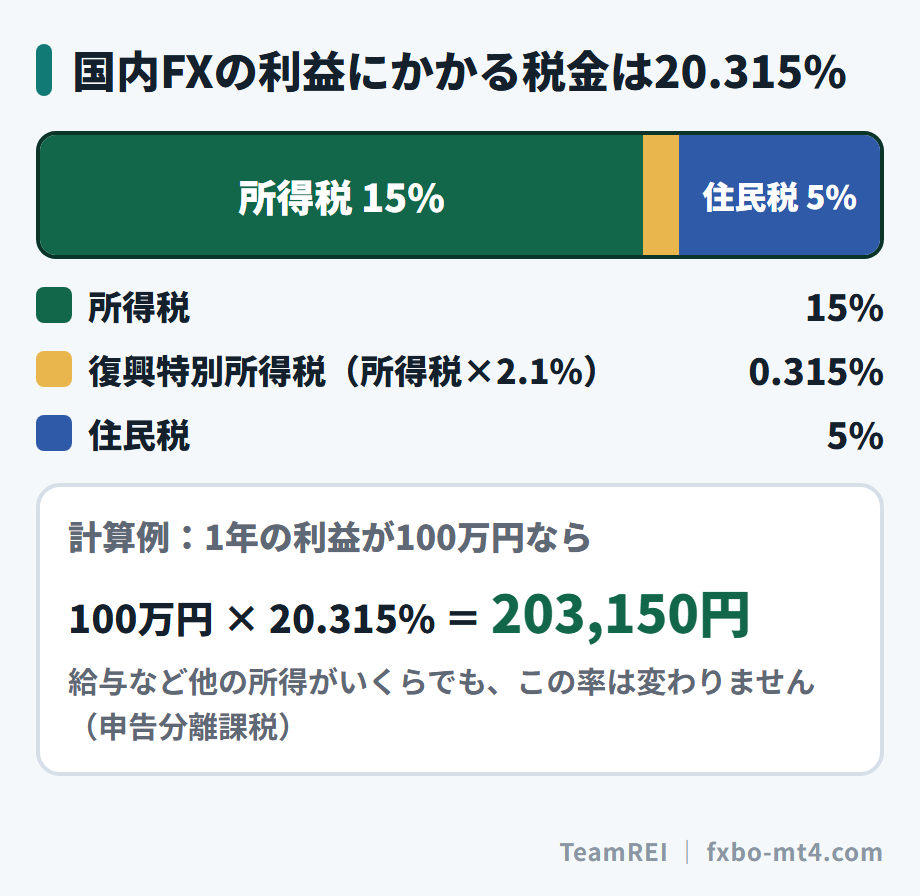
FXの税金は一律20.315%。
ただし「申告しないと損」な場面があります
FXで利益が出たら、税金はいくらで、確定申告は要るのか。反対に、損をした年は何もしなくていいのか。この記事では、国税庁の公表内容をもとに、会社員がつまずきやすい所を中心にまとめます。
先に結論
- 国内の業者でのFXの利益は、税率20.315%の申告分離課税です。給与がいくらでも率は同じです。
- 会社員は、給与以外の所得が年20万円以下なら所得税の確定申告は不要です。ただし住民税の申告は別に必要です。
- 損をした年も申告しておくと、損失を3年間繰り越して翌年以降の利益から引けます。
- 金融庁に登録のない海外業者との取引は、この扱いになりません。
税率と計算のしかた
国内のFXの利益は「先物取引に係る雑所得等」という区分になり、ほかの所得と分けて税金を計算します(申告分離課税)。
対象になるのは、その年に決済して確定した損益と、受け取ったスワップポイントです。まだ決済していないポジションの含み益・含み損は入りません。
国内の業者は、1年分の損益をまとめた「年間取引報告書」を出してくれます。申告にはこの数字を使います。
同じ区分どうしなら、損益を合算できます
FX・CFD・日経225先物などの「先物取引に係る雑所得等」は、業者が違っても合算できます。複数の口座で利益と損失が出ていれば、差し引きした額に税金がかかります。
株式の売買の損益や、給与所得とは合算できません。FXで損をしても、給与の税金は戻りません。
確定申告が要る人・要らない人
| あなたの状況 | 所得税の確定申告 | 住民税 |
|---|---|---|
| 会社員(給与1か所)で、FXなど給与以外の所得の合計が20万円以下 | 不要 | 住民税の申告が必要 |
| 会社員で、給与以外の所得の合計が20万円を超える | 必要 | 確定申告すれば別の手続きは不要 |
| 自営業・無職・年金など(給与所得者でない) | 所得の合計などによって必要 | 確定申告すれば別の手続きは不要 |
| FXで損をした | 義務はない。繰越するなら申告する | — |
「20万円以下なら何もしなくていい」ではありません
20万円の線は所得税の確定申告の話です。住民税には20万円の線がなく、お住まいの市区町村への申告が別に必要です。また、20万円は「給与以外の所得の合計」なので、FX以外の副業の所得も足して考えます。
損をした年こそ申告する理由
FXで引ききれなかった損失は、翌年から3年間繰り越して、その年の「先物取引に係る雑所得等」から引けます。
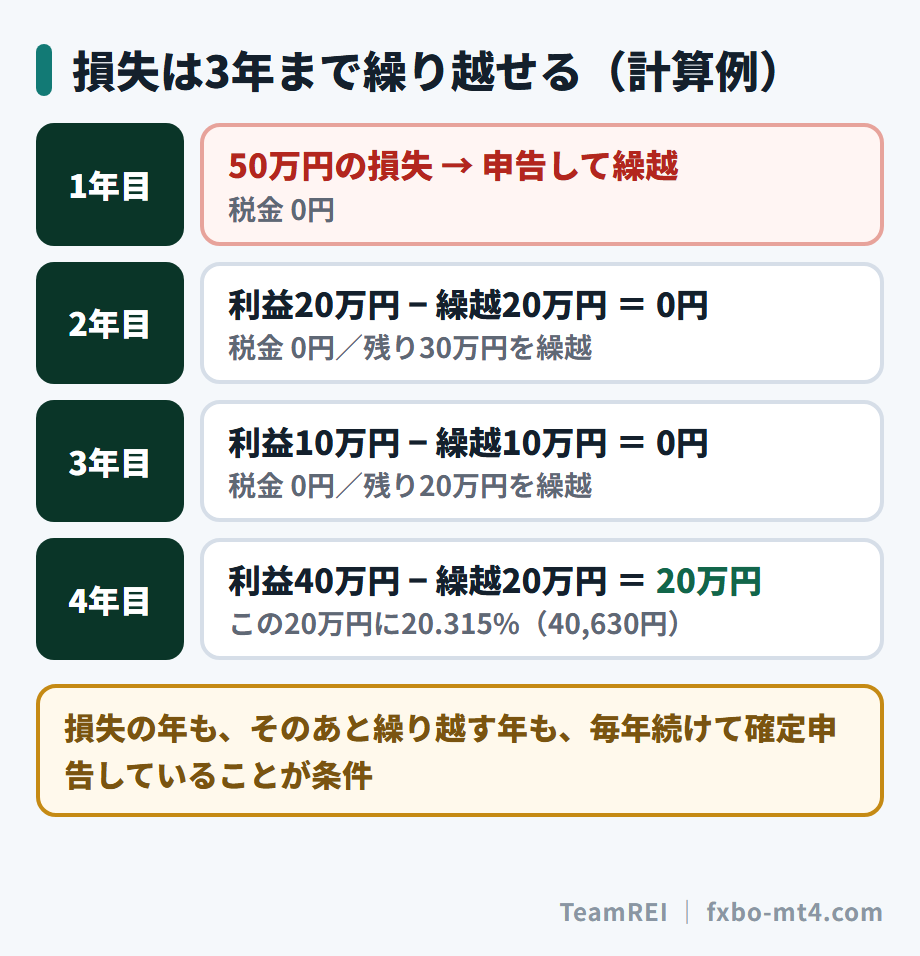
ただし、損をした年に申告していないと繰り越せません。繰り越している間は、利益が出なかった年も毎年続けて申告します。
海外FXは税金の扱いが違う
金融庁に登録していない海外の業者との取引は、「先物取引に係る雑所得等」の特例の対象になりません。一般的にほかの所得と合算する雑所得(総合課税)として扱われます。
| 国内の登録業者 | 海外の業者 | |
|---|---|---|
| 税金の計算 | 申告分離課税 | 総合課税(給与などと合算) |
| 税率 | 一律20.315% | 所得に応じて所得税5〜45%+住民税10% |
| 国内FX・CFDとの損益の合算 | できる | できない |
| 損失の3年繰越 | できる | できない |
| 年間取引報告書 | 業者が出す | 自分で集計することが多い |
給与が多い人ほど、海外業者の利益にかかる税率は高くなります。金融庁に登録のない業者は、税金だけでなく、トラブルのときに国内の制度で守られない点にも注意が必要です。
申告で使う書類と時期
- 時期:翌年の2月16日〜3月15日(土日と重なる年はずれます)
- 書類:確定申告書(分離課税用の第三表)と「先物取引に係る雑所得等の金額の計算明細書」
- 手元に用意:業者の年間取引報告書、給与の源泉徴収票、繰越がある場合は前年までの申告書の控え
国税庁の「確定申告書等作成コーナー」で作れるほか、会計ソフトで作る方法もあります。取引のために使った費用(取引ツールやVPSの代金など)を経費にできるかは、事前に税務署か税理士に確認してください。
 条件や料金は変わることがあります。必ず公式サイトで最新の情報を確認してください。
この記事のあとに

「広告」はアフィリエイト広告です。「TeamREI」は当サイトのツール・ページです。
出典
・国税庁 タックスアンサー No.1521「外国為替証拠金取引(FX)の課税関係」(令和8年4月1日現在法令等)
・国税庁 タックスアンサー No.1522「先物取引に係る雑所得等の課税の特例」
・国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」(令和8年4月1日現在法令等)
この記事は2026年9月14日時点の情報にもとづく一般的な説明です。個別の状況によって扱いが変わることがあります。実際の申告は、税務署・税理士・お住まいの市区町村にご確認ください。